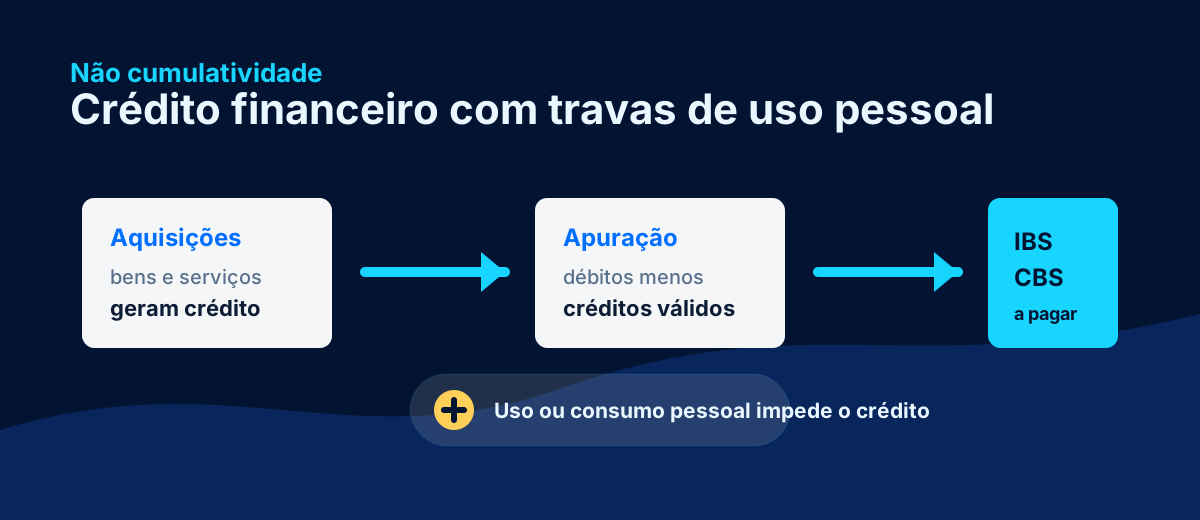
Na prática, a empresa precisa demonstrar que o bem ou serviço comprado serve à operação empresarial. Quando a aquisição tem natureza particular, promocional sem vínculo com a atividade ou benefício pessoal, o crédito de IBS e CBS pode ser impedido ou estornado.
O que significa a não cumulatividade no IBS e na CBS?
Significa que o imposto pago nas etapas anteriores pode ser usado como crédito na apuração posterior. A intenção é tributar o valor agregado, e não empilhar tributo sobre tributo ao longo da cadeia.
A grande mudança de insumo para o crédito financeiro
O modelo tende a ser mais amplo que a discussão tradicional de insumo. O foco passa a ser se a aquisição está ligada à atividade econômica, com documento fiscal idôneo e observância das regras de pagamento e apropriação.
Afinal, o que é considerado uso ou consumo pessoal?
É o bem ou serviço que atende interesse particular de pessoa física ou de terceiros sem relação com a operação da empresa. Nesses casos, a compra perde a característica empresarial para fins de crédito.
Bens fornecidos a sócios, administradores e empregados
Itens entregues para uso privado, como vantagens sem conexão com a função exercida ou com a atividade da empresa, exigem atenção. O cadastro da despesa e a política interna precisam separar o que é operacional do que é pessoal.
Nem todo benefício concedido ao empregado é consumo pessoal
Benefícios necessários à relação de trabalho, previstos em lei, acordo, convenção ou política empresarial vinculada à atividade, podem ter tratamento diferente. O ponto-chave é documentar finalidade, regra interna e aderência à operação.
Plano de saúde, vale-refeição, vale-alimentação e educação
Esses benefícios precisam ser analisados pelo fundamento da concessão, pelo beneficiário, pela documentação e pelo tratamento fiscal previsto. A empresa deve evitar lançamentos genéricos sem critério de classificação.
Alguns exemplos práticos
Computadores usados pela equipe, sistemas fiscais e materiais aplicados na operação tendem a ter relação empresarial. Já despesas pessoais, itens de uso familiar ou bens desviados para finalidade particular exigem bloqueio ou ajuste de crédito.
Qual é a consequência quando houver consumo pessoal?
O crédito não deve ser apropriado. Se a empresa já tiver tomado o crédito, poderá precisar reconhecer débito ou estorno, além de corrigir controles internos e registros fiscais.
E se um bem inicialmente empresarial for posteriormente destinado ao uso particular?
A mudança de destinação precisa ser registrada. Quando o bem deixa de servir à atividade econômica e passa ao uso particular, a empresa deve avaliar o ajuste do crédito já tomado.
E se o bem que não gerou crédito for posteriormente vendido?
A venda posterior pode ser fato tributável e deve ser analisada separadamente. O histórico de não crédito na aquisição não dispensa a análise da operação de saída, do documento fiscal e da regra aplicável.
O que as empresas precisam mudar na prática?
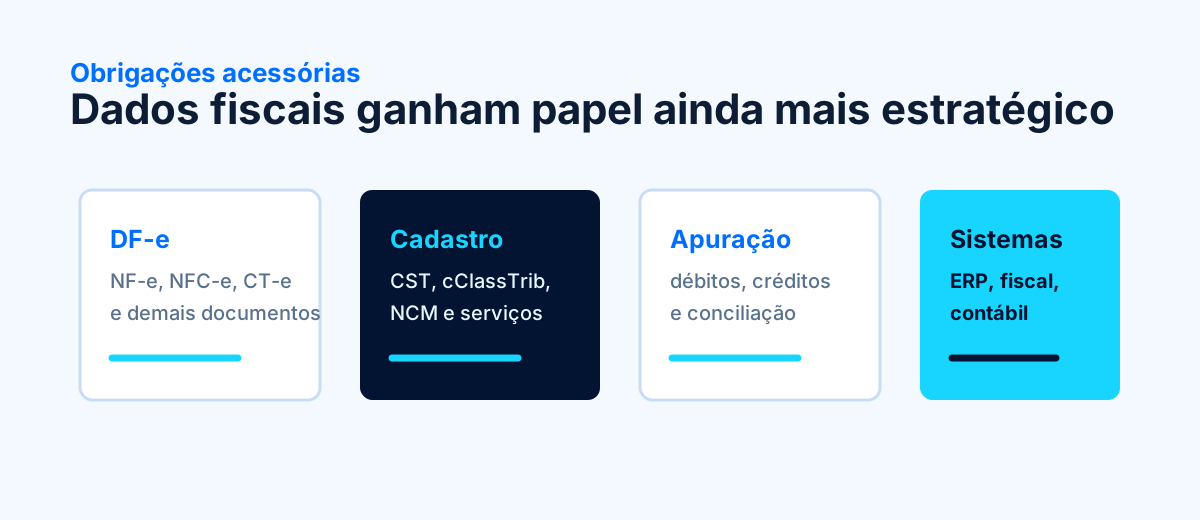
Será necessário revisar plano de contas, cadastros de produtos e serviços, políticas de benefícios, parâmetros do ERP, documentos fiscais e conciliações para provar a finalidade empresarial da despesa.